국민연금을 받을 나이가 되면 생각보다 고민이 많아집니다.
“지금부터 매달 받는 게 좋을까, 조금 더 기다렸다가 더 많이 받는 게 좋을까?”

특히 연기연금은 최대 5년까지 연금 수령을 미룰 수 있고, 최대 36%까지 연금액이 늘어난다는 점 때문에 관심이 높습니다.
월 100만원을 받을 사람이 5년을 연기하면 단순 계산으로 월 136만원을 받게 됩니다. 숫자만 보면 당연히 기다리는 것이 유리해 보입니다.
그런데 정말 그럴까요?
36%보다 먼저 봐야 할 것은 ‘5년 동안 포기하는 돈’
연기연금의 가장 큰 함정은 늘어난 연금액이 아니라 그동안 받지 못하는 연금입니다.
65세부터 월 100만원을 받을 사람이 5년 동안 연금을 전혀 받지 않고 70세부터 받는다고 가정해 보겠습니다.
65세부터 69세까지 포기하는 금액은 모두 6,000만원입니다.
70세부터는 연기하지 않았을 때보다 매달 36만원을 더 받게 됩니다.
따라서 6,000만원을 추가로 받는 36만원씩으로 만회하려면 약 167개월, 즉 13년 11개월이 필요합니다.
단순 계산으로 보면 손익분기점은 약 84세입니다.
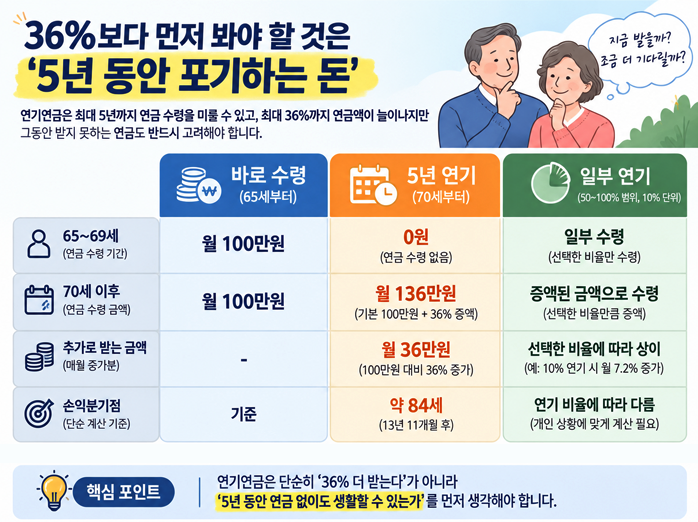
물론 실제 국민연금은 매년 물가변동률 등이 반영되기 때문에 위 계산만으로 실제 수익을 단정할 수는 없습니다.
그래서 연기연금은 단순히 “36% 더 준다”가 아니라 “나는 5년 동안 연금 없이도 생활할 수 있는가?”를 먼저 생각해야 합니다.
계속 일한다면 오히려 계산이 더 복잡해진다
수급개시연령이 됐는데도 직장을 계속 다니거나 사업을 하는 분이라면 소득에 따른 노령연금 감액 여부도 살펴봐야 합니다.
여기서 2026년에는 중요한 변화가 있습니다.

현재 소득에 따른 노령연금 감액 기준은 A값에 200만원을 더한 금액입니다. 2026년 A값이 319만3,511원이므로 기준은 월 519만3,511원입니다.
따라서 단순히 “계속 일하고 있으니 국민연금을 늦춰야겠다”고 판단하기보다는 자신의 소득이 실제 감액 대상인지 먼저 확인하는 것이 중요합니다.
감액 대상이 아니라면 굳이 연금을 포기하면서까지 기다릴 이유가 줄어들 수 있습니다.
반대로 당장 연금이 없어도 생활할 수 있고 장기간 연금을 받을 가능성이 높다면 연기연금으로 미래의 월 현금흐름을 키우는 전략을 생각해 볼 수 있습니다.
국민연금은 ‘최대 금액’보다 ‘내 생활에 맞는 금액’이다
노후에는 같은 100만원이라도 의미가 다릅니다.
누군가에게는 여행비일 수 있지만, 다른 사람에게는 관리비와 식비를 해결하는 중요한 생활비일 수 있습니다.
그래서 연기연금은 건강 상태와 예상 수령기간도 함께 생각해야 합니다.
장기간 연금을 받을수록 연기해서 늘어난 금액의 효과는 커집니다. 반대로 연금을 받기 시작한 뒤 오래 지나지 않아 사망한다면 생전에 받은 누적 연금은 연기하지 않은 경우보다 적을 수도 있습니다.
배우자가 있다면 유족연금도 함께 확인해야 합니다. 연기해서 늘어난 노령연금액이 유족연금 산정에 그대로 반영되는 것은 아니기 때문입니다.
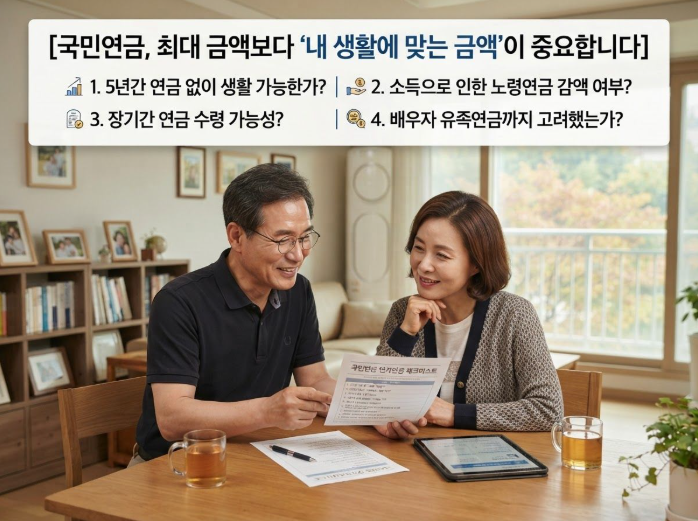
결국 연기연금을 선택하기 전에 다음 네 가지를 확인해 보는 것이 좋습니다.
① 5년 동안 연금 없이 생활할 수 있는가
② 현재 소득 때문에 노령연금이 감액되는가
③ 장기간 연금을 받을 가능성이 높은가
④ 배우자 등 가족의 유족연금까지 고려했는가
이 네 가지에 대한 답이 사람마다 다르기 때문에 정답도 달라집니다.
FAQ | 국민연금 연기연금 궁금증
Q1. 연기연금은 최대 몇 년까지 가능한가요?
A. 최대 5년까지 가능합니다.
Q2. 5년 연기하면 연금이 얼마나 늘어나나요?
A. 연기한 기간에 대해 월 0.6%, 1년 7.2%가 가산되며 최대 36%까지 늘어납니다.
Q3. 연금 전체를 반드시 연기해야 하나요?
A. 아닙니다. 연금액의 50~100% 범위에서 10% 단위로 일부만 연기할 수도 있습니다.
Q4. 계속 일하면 연기연금이 무조건 유리한가요?
A. 아닙니다. 2026년 기준 소득에 따른 노령연금 감액 기준부터 확인하는 것이 좋습니다.
Q5. 조기노령연금과 연기연금 중 어느 것이 좋나요?
A. 조기노령연금은 일찍 받는 대신 연금액이 줄고, 연기연금은 늦게 받는 대신 연금액이 늘어나는 구조입니다. 생활비와 건강, 소득을 함께 고려해야 합니다.
국민연금은 ‘많이 받는 사람’보다 ‘잘 선택한 사람’이 중요하다
국민연금에서 가장 솔깃한 숫자는 36%일 수 있습니다.
하지만 노후 준비에서 중요한 것은 높은 숫자가 아니라 내가 언제 돈이 필요한가입니다.
당장 생활비가 필요하다면 65세부터 받는 것이 더 편안할 수 있습니다. 반대로 다른 소득이 충분하고 장기간 연금을 받을 가능성이 높다면 연기연금이 더 좋은 선택이 될 수도 있습니다.
결국 국민연금은 정답을 맞히는 문제가 아니라 내 삶에 맞는 수령 시점을 찾는 문제입니다.
연기연금을 고민하고 있다면 먼저 국민연금공단에서 예상연금액을 확인하고, ‘지금 받는 경우’와 ‘몇 년 뒤 받는 경우’를 직접 비교해 보는 것부터 시작해 보시기 바랍니다.
(출처 = 국민연금공단)
'리빙, 라이프' 카테고리의 다른 글
| ISA 가입자 1,000만 명 시대, 그래서 나도 가입해야 할까? (0) | 2026.10.06 |
|---|---|
| 금융권 해킹, 내 돈은 괜찮을까? 개인정보 유출보다 더 무서운 2차 피해 막는 방법 (0) | 2026.10.05 |
| K-뷰티 수출 늘자 바빠진 화장품 ODM, 코스맥스·한국콜마·코스메카코리아에 주문 몰리는 이유 (0) | 2026.10.03 |
| 10월 3일 개천절 서울 나들이|강남·동대문·남산 축제, 어디로 갈까? (0) | 2026.10.02 |
| 10월 10일 당근절, 배송비 0원…중고거래 이렇게 달라집니다 (0) | 2026.10.01 |


